Empréstimos Pessoais Rápidos
Blue Fox Apps
- 4,8
- 805.00 avaliações
- 1.00M
- Downloads
- Free
- Preço
Capturas de tela
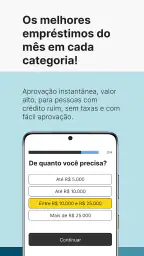
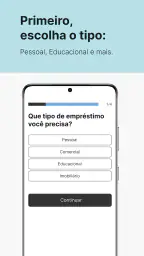
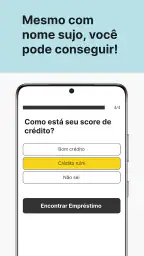
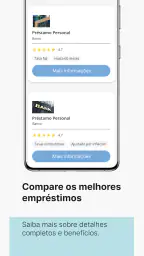
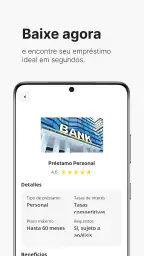
Empréstimos Pessoais Rápidos Prós e contras
Prós
- Simulação rápida com valores e prazos apresentados antes da contratação.
- Processo totalmente digital, sem necessidade de visitar uma agência.
- Possibilidade de acompanhar o andamento da solicitação pelo celular.
- Formulário simples, adequado para quem busca praticidade.
- Pode ajudar em despesas emergenciais quando há aprovação disponível.
Contras
- A aprovação não é garantida e depende da análise do perfil financeiro.
- As condições podem variar conforme renda, histórico e política da instituição.
- Atrasos podem gerar juros, multas e impacto negativo no histórico de crédito.
- Nem sempre o dinheiro é liberado imediatamente após a aprovação.
- É importante verificar tarifas, CET e regras de privacidade antes de enviar dados.
 Análise por All-app
Quando preciso avaliar um aplicativo financeiro, eu não começo pela promessa de conseguir dinheiro rapidamente. Começo por uma pergunta mais importante: consigo entender o que estou autorizando, controlar meus dados e interromper o processo quando quiser? Foi com esse olhar que testei Empréstimos Pessoais Rápidos, um app de finanças da Blue Fox Apps voltado a pessoas no Brasil que procuram alternativas de empréstimo pelo celular.
A proposta é direta e combina com o nome curto exibido na loja: facilitar a busca por empréstimos. O aplicativo é gratuito para instalar, tem classificação livre e funciona em aparelhos com Android 7.0 ou superior. Na prática, isso torna o acesso amplo, inclusive para quem usa um telefone mais antigo. Ainda assim, “gratuito” aqui deve ser entendido como custo de instalação, não como garantia de que qualquer operação financeira encontrada terá custo baixo ou aprovação.
Minha impressão geral é de uma ferramenta que pode ajudar na etapa inicial de pesquisa, especialmente quando a pessoa quer organizar opções sem sair procurando manualmente em vários lugares. Mas eu não trataria o app como uma resposta automática para uma emergência financeira. Em crédito, a parte mais importante acontece depois da simulação: ler condições, conferir o custo total, verificar quem está oferecendo o dinheiro e decidir se a parcela cabe no orçamento.
Como avaliei a confiança e o controle durante o uso
Eu avalio confiança em um app financeiro menos pelo número de pessoas que o instalaram e mais pelo controle que consigo manter em cada etapa: entender o pedido de dados, revisar permissões e parar sem agir por impulso. Essa checagem também ajuda a separar uma busca útil de uma proposta que merece cautela. Para transformar esse cuidado em algo prático, vale criar uma rotina simples antes de iniciar qualquer pesquisa.
O papel do aplicativo na procura por crédito
O ponto central é entender que o app deve ser usado como uma porta de entrada para pesquisar empréstimos, e não como substituto da análise financeira pessoal. A experiência faz mais sentido para quem ainda está comparando caminhos e precisa de uma forma prática de começar. Se você já sabe exatamente qual instituição deseja contratar, talvez seja mais simples usar diretamente o canal oficial dela, evitando uma etapa intermediária.
Eu também recomendo separar três situações que costumam ser confundidas. A primeira é pesquisar possibilidades. A segunda é enviar informações para uma avaliação. A terceira é efetivamente contratar um crédito. O fato de uma opção aparecer durante a navegação não significa, por si só, que ela seja adequada, barata ou aprovada para o seu perfil. Essa distinção protege contra decisões impulsivas, principalmente quando há urgência.
Um uso cotidiano bastante realista seria o de alguém que teve uma despesa inesperada e quer verificar alternativas antes de aceitar a primeira oferta recebida por mensagem. Eu abriria o aplicativo, anotaria as opções relevantes e compararia cada uma fora da tela, usando papel ou uma planilha simples. Nesse registro, colocaria valor recebido, número de parcelas, valor de cada parcela, custo total, vencimento e consequências de atraso. Esse pequeno procedimento evita que a rapidez da interface substitua a análise.
Mais artigos da nossa redação

Sua Capinha sob pressão: dá para corrigir erros sem recomeçar?

SHEIN no celular: como a moda barata transforma navegação em compra

ESPN no celular: acompanhe o jogo sem assistir a cada minuto

Google Play Services: o suporte invisível que mantém o Android funcionando

Truecaller Bloqueio de Chamadas: A Revolução no Controle Telefônico

Como Fortnite Elevou a Régua da Ação no Celular
O app tem uma avaliação média de 4,8, baseada em cerca de 54 mil avaliações, e já ultrapassou a marca de um milhão de instalações. Esses sinais mostram que ele despertou interesse e teve ampla adoção, mas não devem ser tratados como prova de que todas as experiências serão iguais. Em serviços financeiros, satisfação pode depender do perfil do usuário, da oferta apresentada e da etapa em que a pessoa parou.
O que observar antes de compartilhar informações
Em qualquer aplicativo de empréstimos, o momento mais sensível costuma aparecer antes mesmo de uma proposta concreta: é quando o usuário começa a preencher dados pessoais. Eu prefiro avançar devagar nessa parte. Antes de tocar em “continuar”, verifico quais campos são obrigatórios, por que estão sendo solicitados e se o pedido faz sentido para a finalidade apresentada.
Uma boa prática é não enviar documentos, dados bancários ou informações de renda enquanto você ainda estiver apenas explorando a tela. Primeiro, entenda o fluxo. Veja se existe uma explicação clara sobre a finalidade dos dados e se você consegue voltar sem perder o controle. Se uma solicitação parecer desproporcional ao passo que está sendo realizado, eu pararia para investigar antes de prosseguir.
Também manteria atenção a mensagens que criem pressão, como urgência artificial, garantia de aprovação ou promessa de dinheiro sem análise. Um app de pesquisa pode ser útil, mas nenhuma interface deve decidir por você. O usuário precisa continuar capaz de comparar, fechar a tela e consultar o canal oficial da empresa que eventualmente fará a oferta.
Outro cuidado prático é instalar apenas a versão legítima distribuída pela loja oficial do sistema. Como o desenvolvedor identificado é a Blue Fox Apps, eu conferiria esse nome antes da instalação e evitaria arquivos enviados por terceiros. Essa verificação é especialmente importante em finanças, porque cópias com nomes parecidos podem tentar capturar informações fora do ambiente esperado.
Permissões, dados e escolhas visíveis
Minha avaliação de confiança fica limitada ao que aparece de forma clara durante o uso. Eu não presumiria que o aplicativo é seguro apenas porque tem muitas instalações, nem concluiria o contrário sem observar comportamentos concretos. O critério correto é examinar as permissões solicitadas, os avisos exibidos e as escolhas oferecidas ao usuário em cada etapa.
Quando um app financeiro pede acesso ao aparelho, eu verifico se a permissão está relacionada à tarefa que estou tentando executar. Também observo se há opção de negar, se o aplicativo continua funcionando sem aquela autorização e se consigo alterar a decisão depois nas configurações do Android. Esse hábito é mais útil do que aceitar todas as solicitações rapidamente para chegar à próxima tela.
Há uma diferença importante entre negar uma permissão e apagar uma conta ou interromper um processo. São controles distintos. Por isso, se eu decidir não continuar, procuraria uma forma clara de sair do fluxo, fechar a sessão e remover permissões concedidas. Se alguma informação já tiver sido enviada, eu buscaria dentro do próprio app um canal de suporte ou controle de conta para saber como solicitar orientação sobre os próximos passos.
Não considero prudente preencher dados de outra pessoa, usar informações inventadas ou tentar contornar uma análise. Além de poder impedir o andamento, isso cria um registro incorreto e pode gerar problemas mais adiante. O melhor uso é com dados verdadeiros, fornecidos somente quando você entende a finalidade e está preparado para avaliar uma eventual proposta.
Como manter a decisão nas mãos do usuário
O maior benefício de uma ferramenta desse tipo é reduzir o trabalho inicial de busca. O maior risco é confundir conveniência com recomendação personalizada. Eu usaria o aplicativo para reunir possibilidades, mas não deixaria que a ordem das opções, a linguagem da tela ou a pressa do momento determinassem minha escolha.
Antes de aceitar qualquer crédito, compararia o custo total, não apenas a parcela. Uma prestação aparentemente pequena pode ocupar o orçamento por muito tempo. Também verificaria se existem tarifas, impostos, seguros, condições de antecipação e regras para atraso. Caso esses pontos não estejam claros, eu não avançaria até obter explicação no canal oficial da instituição responsável pela oferta.
Um método que considero especialmente útil é criar um limite antes de abrir a tela de simulação. Defina quanto realmente precisa e qual valor mensal consegue pagar sem comprometer aluguel, alimentação, contas básicas e uma reserva mínima. Depois, compare as opções dentro desse limite. Fazer o caminho inverso — olhar primeiro a maior quantia disponível e tentar encaixá-la no orçamento — aumenta a chance de contratar mais do que o necessário.
Também vale guardar uma captura de tela ou anotar os termos apresentados antes de sair da página, desde que isso não envolva expor dados sensíveis. Eu registraria o nome da instituição, o valor solicitado, o custo total e o vencimento. Essa anotação ajuda a comparar propostas e a identificar divergências se a condição mudar durante o processo.
Onde ele se encaixa melhor que as alternativas comuns
A alternativa mais tradicional é pesquisar diretamente no aplicativo ou site do banco onde você já tem conta. Esse caminho pode ser melhor quando existe uma oferta pré-aprovada claramente vinculada ao seu relacionamento, porque você já conhece o canal e consegue consultar os detalhes no ambiente habitual. Por outro lado, procurar apenas no banco atual pode limitar a comparação.
Outra opção é usar comparadores financeiros no navegador. Eles podem ser convenientes em uma tela maior, especialmente para quem gosta de abrir várias abas e conferir documentos lado a lado. O aplicativo ganha praticidade no celular, mas a tela menor exige mais cuidado para não passar rapidamente por informações importantes. Eu não escolheria um formato apenas pela velocidade; escolheria aquele em que consigo ler os termos com calma.
Há ainda a negociação presencial ou por atendimento oficial. Para quem tem pouca familiaridade com crédito, falar com uma instituição conhecida pode ser mais confortável, embora isso não elimine a necessidade de comparar custos. O app é mais interessante para quem quer iniciar a pesquisa sozinho e ter uma visão mais ampla antes de conversar com um fornecedor.
Ele não é a melhor escolha para quem procura educação financeira detalhada, controle completo de orçamento ou acompanhamento de despesas. A proposta está concentrada na busca por empréstimos, e não em substituir uma carteira financeira, um planejamento mensal ou o atendimento de um especialista. Se a dificuldade principal é organizar dívidas, talvez o primeiro passo devesse ser listar compromissos e negociar diretamente, em vez de contratar um novo crédito.
Limitações que mudam a recomendação
A primeira limitação é inerente ao tipo de serviço: encontrar uma alternativa não significa receber aprovação. A decisão depende da análise feita pela instituição responsável, e o resultado pode variar de acordo com o perfil e os dados enviados. Por isso, eu evitaria instalar o app já contando com o dinheiro para pagar uma conta que vence imediatamente.
A segunda é a necessidade de conferir a origem de cada proposta. Eu não aceitaria uma cobrança antecipada para liberar empréstimo, nem enviaria senha, código de autenticação ou acesso remoto ao aparelho. Se uma comunicação pedir esse tipo de informação, encerraria o contato e procuraria a empresa por um canal oficial independente da mensagem recebida.
A terceira é a possibilidade de o usuário se perder entre pesquisa e contratação. Para reduzir esse risco, eu faria uma pausa antes da etapa final e responderia a quatro perguntas: quanto vou receber, quanto vou devolver, quando começa o pagamento e o que acontece se eu atrasar? Se uma dessas respostas não estiver clara, a decisão ainda não está pronta.
Também não recomendaria o aplicativo para quem não consegue assumir uma nova parcela ou está tentando cobrir despesas recorrentes com empréstimos sucessivos. Nesse caso, a conveniência pode mascarar um problema estrutural. Uma conversa com credores, um plano de corte de gastos ou orientação financeira pode ser mais apropriado do que ampliar o endividamento.
Experiência prática e compatibilidade
Na parte técnica, o requisito de Android 7.0 ou superior facilita o acesso em aparelhos que não são recentes. A versão atual informada é a 2.0.7, e eu manteria o aplicativo atualizado pela loja oficial para receber correções e melhorias distribuídas pelo desenvolvedor. Também evitaria usar o serviço em telefone desbloqueado, compartilhado ou sem bloqueio de tela, porque operações financeiras exigem cuidado físico além do cuidado digital.
O fato de o download ser gratuito reduz a barreira para testar o fluxo, mas eu não interpretaria isso como ausência de custos na contratação. O preço de instalação e as condições de um empréstimo são assuntos diferentes. Essa é uma distinção simples, porém essencial, porque a palavra “grátis” pode levar a uma expectativa errada quando aparece perto de um serviço que envolve crédito.
A classificação livre torna o app acessível para diferentes faixas etárias, mas isso não significa que qualquer pessoa deva contratar um empréstimo sem orientação. Jovens, idosos e usuários pouco acostumados com termos financeiros podem se beneficiar de uma segunda leitura feita por alguém de confiança. Eu faria isso sem compartilhar senhas ou códigos; mostraria apenas os valores e condições necessários para comparar.
Minha conclusão para quem está pensando em instalar
Depois de considerar a proposta, a praticidade e os pontos de atenção, vejo Empréstimos Pessoais Rápidos como uma ferramenta de pesquisa, não como uma garantia de dinheiro fácil. Ele pode ser útil para começar a comparar possibilidades no Brasil, principalmente para quem quer fazer essa triagem pelo celular e não deseja depender de uma única instituição desde o início.
Eu recomendaria o app a uma pessoa que sabe quanto precisa, consegue avaliar parcelas e está disposta a conferir cada condição antes de fornecer informações. Também recomendaria usar uma lista própria para registrar custos e prazos, revisar permissões e confirmar a identidade da instituição antes de qualquer contratação. Esses passos transformam uma navegação rápida em uma decisão mais consciente.
Minha recomendação seria mais cautelosa para quem está em urgência, não tem renda suficiente para uma nova parcela ou tende a aceitar a primeira oferta apresentada. Nesses casos, o melhor caminho pode ser conversar diretamente com o credor atual, buscar renegociação ou pedir orientação antes de assumir outra obrigação.
No fim, a confiança não vem apenas da nota média de 4,8 ou do alcance superior a um milhão de instalações. Ela depende de o usuário conseguir entender o processo, controlar o que compartilha e sair quando não se sentir confortável. A Blue Fox Apps oferece uma porta de entrada prática para a pesquisa, mas a decisão financeira continua sendo sua. Use a rapidez para comparar, nunca para abandonar a leitura dos termos.
Perguntas frequentes
O que são os Empréstimos Pessoais Rápidos e como eles funcionam?
Empréstimos Pessoais Rápidos são soluções de crédito solicitadas pelo celular, geralmente com análise digital e resposta em pouco tempo. O usuário informa seus dados, escolhe o valor e o prazo disponíveis e aguarda a avaliação da instituição parceira. A aprovação não é garantida para todos, pois depende do perfil financeiro, da renda, do histórico de crédito e das regras aplicadas no momento da solicitação.
É seguro solicitar um empréstimo pessoal rápido pelo aplicativo?
A solicitação pode ser segura quando feita por um aplicativo oficial, disponível em lojas confiáveis e que explique claramente quem oferece o crédito, quais dados são coletados e como eles serão utilizados. Antes de continuar, verifique a política de privacidade, as permissões exigidas e os canais de atendimento. Nunca envie senhas, códigos bancários ou pagamentos antecipados para liberar um empréstimo.
Quais documentos e informações são necessários para fazer a solicitação?
Normalmente, a plataforma pode solicitar nome completo, CPF, data de nascimento, endereço, telefone, informações profissionais, renda mensal e dados bancários para análise e eventual depósito. Também pode ser necessário enviar uma foto de documento de identificação ou realizar reconhecimento facial. Os requisitos mudam conforme a instituição responsável, por isso é importante conferir as condições exibidas no aplicativo antes de compartilhar qualquer informação.
Quais são os juros, tarifas e outros custos envolvidos?
O custo de um empréstimo não deve ser avaliado apenas pela taxa de juros anunciada. Confira o Custo Efetivo Total, conhecido como CET, que pode incluir juros, impostos, tarifas e outros encargos previstos no contrato. Observe também o valor final pago, a quantidade de parcelas, as datas de vencimento e as consequências de atraso. Se essas informações não estiverem claras, evite concluir a contratação.
O que devo verificar antes de aceitar uma oferta de crédito?
Antes de aceitar, compare o valor solicitado com o total que será devolvido e confirme se a parcela cabe no seu orçamento mensal. Leia o contrato completo, verifique a instituição credora, as regras de cancelamento, as condições de antecipação e as penalidades por atraso. Desconfie de promessas de aprovação garantida ou de cobrança antecipada. Um empréstimo rápido pode ajudar em uma emergência, mas também pode aumentar o endividamento.